29 de setembro de 2015.
 As empresas que atualmente já têm
desonerada a folha de pagamento de seus empregados precisam, em conjunto com o
contador, realizar um detalhado estudo tributário para saber se continuam com
esta opção ou se mudam para a contribuição de 20% para a Previdência Social.
O alerta é do Gerente de RH da
King Contabilidade, Eduardo Marciano. O especialista se refere à recente sanção
da Lei nº 13.161/2015, que revê a desoneração sobre a folha de pagamento e
majora as alíquotas incidentes sobre a receita bruta das empresas, desonerando
a folha de pagamento.
King Contabilidade, Eduardo Marciano. O especialista se refere à recente sanção
da Lei nº 13.161/2015, que revê a desoneração sobre a folha de pagamento e
majora as alíquotas incidentes sobre a receita bruta das empresas, desonerando
a folha de pagamento.
A política da desoneração prevê a
troca da contribuição das empresas para a previdência social, de 20% sobre a
folha de pagamento, por alíquotas que incidam sobre o faturamento. Para o setor
de serviços, por exemplo, a alíquota passou de 2% para 4,5%, na indústria de 1%
para 2,5%, um aumento de 150%. O setor de callcenter terá alíquota diferenciada
de 3%.
Segundo Eduardo, a nova lei reduz a
desoneração da folha de pagamento, mas em alguns casos onera a mesma. “A opção
pela tributação substitutiva será manifestada mediante o pagamento da
contribuição incidente sobre a receita bruta relativa a janeiro de cada ano, ou
à primeira competência subsequente para a qual haja receita bruta apurada, e
será irretratável para todo o ano calendário”, explica.
O Gerente de RH da King Contabilidade
esclarece também que, excepcionalmente para 2015, a opção pela tributação
substitutiva será manifestada mediante o pagamento da contribuição incidente
sobre a receita bruta relativa a novembro deste ano, ou a primeira competência
subsequente para a qual haja receita bruta apurada, e será irretratável para o
restante do ano.
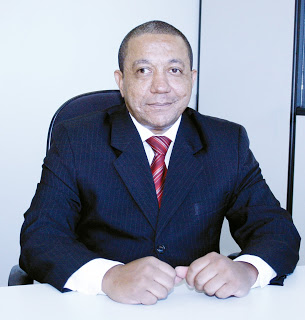
Foto 1 – Gerente de RH da King Contabilidade, Eduardo Marciano.
Crédito: Divulgação.