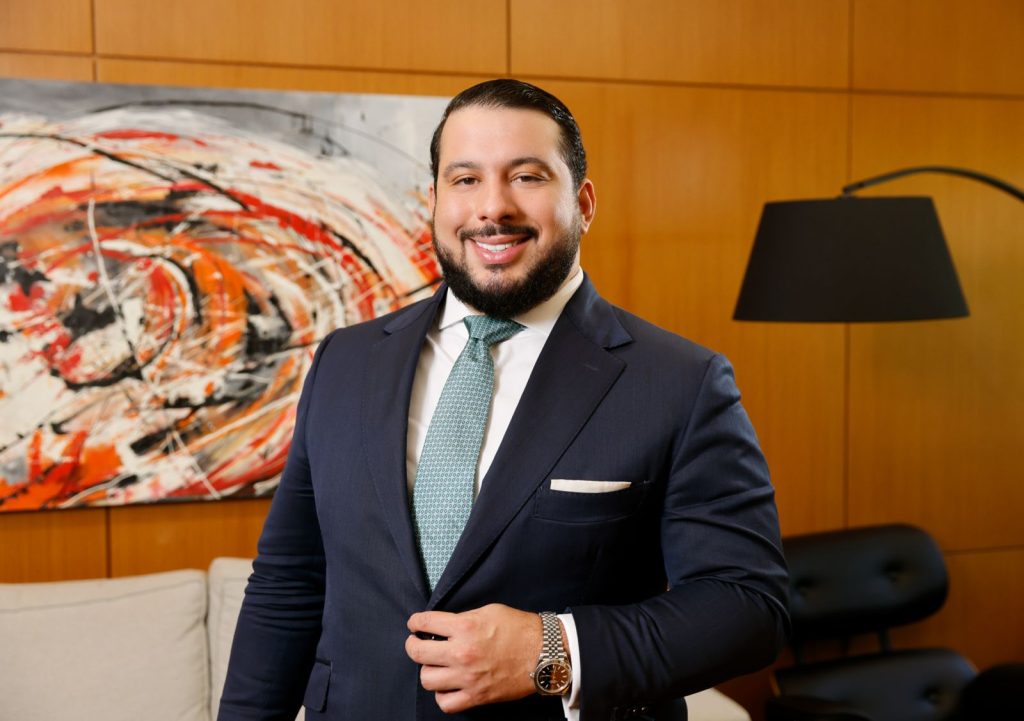
ARTIGO DO ADVOGADO NICHOLAS COPPI
A Medida Provisória nº 1.303/2025 tem ocupado o centro das discussões por trazer mudanças profundas no regime de compensação tributária das empresas. Desde junho, quando foi publicada, a norma passou a considerar novas hipóteses de compensações não declaradas. Na prática, ficam vedadas compensações obtidas a partir de créditos de PIS e Cofins que não tenham relação com a atividade econômica do contribuinte, ainda que formalmente apurados no regime não cumulativo.
Embora a MP se justifique pelo combate a fraudes, uma análise crítica demonstra que as alterações representam um retrocesso significativo em termos de segurança jurídica e respeito ao contribuinte de boa-fé.
A MP parte de casos pontuais de fraude para impor vedações genéricas que não distinguem má-fé de erros materiais ou controvérsias legítimas. Tome-se um DARF pago a maior: se o pagamento não for localizado ou vinculado pela Receita — por divergência de código de receita, período de apuração, CNPJ/estabelecimento ou por retificação (REDARF/PRD) não refletida na DComp — a compensação pode ser requalificada como “não declarada”, à luz da nova alínea “g” do art. 74, § 12, II, da Lei nº 9.430/1996 (documento de arrecadação inexistente). O resultado é extremamente gravoso, uma vez que o débito passa a ser exigido imediatamente, com juros e multa, e fica vedada a reapresentação do mesmo débito em nova DComp.
Importante destacar que a impossibilidade de reapresentar o mesmo débito já estava prevista no art. 74, § 3º, V, da Lei nº 9.430/1996, aplicável tanto às compensações não homologadas quanto às consideradas não declaradas. A MP nº 1.303/2025 apenas ampliou o rol de hipóteses classificadas como “não declaradas”.
É de se registrar que créditos reconhecidos judicialmente não são, por si, alcançados pelas novas alíneas “g” e “h”. Eles só poderão ser atingidos em situações específicas, como quando a Receita qualificar como “inexistente” o documento de arrecadação que embasa o pagamento indevido, o que, como dito acima, pode ocorrer por diversas razões, mesmo quando o contribuinte age estritamente dentro da decisão judicial transitada em julgado que lhe garantiu o direito à repetição do indébito.
Outro ponto que merece atenção é a exigência de que os créditos de PIS e Cofins tenham “relação com a atividade econômica” do contribuinte, agora positivada na nova alínea “h” do art. 74, § 12, II, como hipótese de “compensação não declarada” quando a Receita sustenta a inexistência dessa relação. Esse critério substitui conceitos jurídicos já consolidados por uma cláusula aberta e subjetiva. No Tema 779, o STJ (Superior Tribunal de Justiça) delimitou que a apuração dos créditos depende da essencialidade ou relevância do insumo. Ainda assim, a MP concede à Receita um perigoso poder discricionário, capaz de desconsiderar créditos regularmente apurados com base em fundamentos vagos e incertos, sem possibilidade que o contribuinte se defenda por instrumento que mantenha suspensa a exigibilidade do crédito.
Não por acaso, o Congresso já se movimenta com propostas de emenda para suprimir o artigo 64 da MP, que trata dessas alterações. A principal crítica dos parlamentares ao texto diz respeito justamente à incerteza da redação.
A Abrasca (Associação Brasileira das Companhias Abertas), que vem atuando no Congresso para suprimir os dispositivos mais gravosos da MP, alerta que o texto amplia a insegurança jurídica e contraria a justificativa governamental de “eliminar ambiguidades”. Em comunicado, a entidade reforça que as compensações legítimas “são fundamentais para a saúde financeira das empresas brasileiras”.
Outro ponto crítico é a clara intenção da MP de contornar o entendimento vinculante do STF (Supremo Tribunal Federal), que declarou inconstitucional a aplicação de multa pela mera glosa de compensação sem comprovação de má-fé.
Ao criar um mecanismo em que a compensação sequer é considerada existente, o governo busca restaurar, por via oblíqua, o poder sancionatório do Fisco, em flagrante retaliação à jurisprudência constitucional. Na fixação de tese jurídica para o Tema 736, no regime da repercussão geral, o STF declarou: “É inconstitucional a multa isolada prevista em lei para incidir diante da mera negativa de homologação de compensação tributária, por não consistir em ato ilícito com aptidão para propiciar automática penalidade pecuniária.”
A justificativa de combate a fraudes, contida na MP, funciona apenas como pano de fundo para impor um regime de exceção a todo o setor empresarial. A consequência prática é a inversão da lógica: parte-se da presunção de que todo contribuinte pode ser fraudador, exigindo que ele prove a correção de seus atos em cada compensação, arcando, enquanto isso e de imediato, com os ônus de uma eventual exigência fiscal indevida. Isso não apenas compromete a eficiência do sistema, como também amplia exponencialmente o já sobrecarregado contencioso tributário.
Sob o pretexto de coibir abusos, a MP nº 1.303/2025 inaugura um modelo de insegurança permanente, restringindo indevidamente o direito dos contribuintes de boa-fé à compensação de tributos.
Mais do que ajustes pontuais, é urgente que o Congresso Nacional revise o artigo 64 da MP, de forma que o combate à fraude não se confunda com o cerceamento do direito de reaver valores pagos indevidamente, direito este que constitui verdadeira garantia do contribuinte e pilar de um sistema tributário equilibrado
Nicholas Coppi é advogado, especialista (IBET) e mestre em Direito Tributário (PUC-SP). Professor de Programas de Pós-Graduação em Direito Tributário.